Création & installation
Créer son BET hydraulique et s’assurer dès le départ
Vous quittez un bureau d’études, un syndicat d’eau ou un grand groupe d’ingénierie pour vous installer ? Avant même votre première note de calcul, il faut une attestation RC Pro, et une décennale dès que vous concevez un ouvrage soumis. Voici comment choisir votre statut, préparer votre dossier d’assurance et éviter les refus.
Un courtier spécialisé des BET accompagne aussi les créations — devis gratuit
- par les clients dès la 1re mission
- Exigée
- le critère n°1 de l’assureur
- Expérience
- RC Pro + décennale
- dès ~2 000 €/an
Quel statut pour un bureau d’études hydraulique ?
| Statut | Atouts | Limites pour un BET hydraulique |
|---|---|---|
| Micro-entreprise | Création simple, comptabilité allégée | Plafond de chiffre d’affaires, patrimoine moins protégé, peu crédible en marché public |
| EURL / SASU | Patrimoine séparé, image de société | Formalités et comptabilité complètes |
| SARL / SAS à plusieurs | Associés, montée en charge, candidatures en groupement | Pacte d’associés à prévoir, gouvernance |
Le statut ne change rien à l’obligation d’assurance : elle dépend de vos missions et de vos ouvrages, pas de votre forme juridique.
La micro-entreprise permet de démarrer vite, mais un bureau d’études hydraulique travaille souvent pour des collectivités et des aménageurs qui attendent une structure solide, capable de candidater à des marchés publics. Face à une responsabilité qui peut courir dix ans après chaque réception, la séparation des patrimoines et une assurance bien construite sont les deux piliers de votre protection.
RC Pro et décennale, avant même la première mission
RC Pro dès la première étude, décennale dès le premier ouvrage soumis
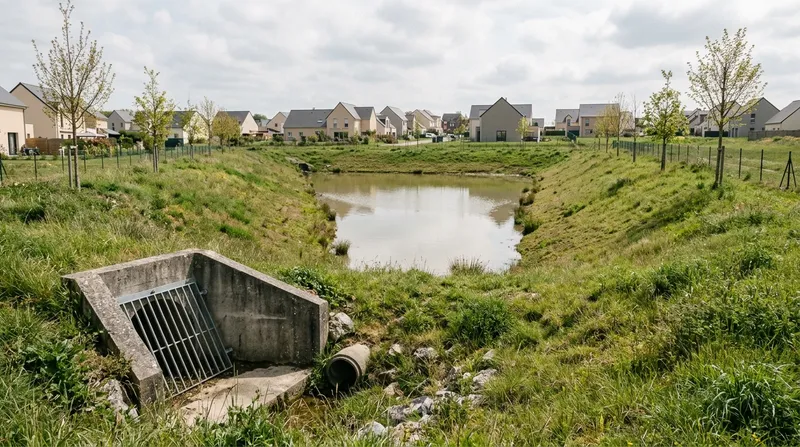
Un ingénieur hydraulicien qui conçoit pour un maître d’ouvrage un bassin de rétention ou les réseaux d’une résidence est constructeur (art. 1792-1 C. civ.) et doit être assuré en décennale à l’ouverture du chantier (art. L241-1 C. assur.), micro-entreprise comprise. Pour des études sans ouvrage, la RC Pro est exigée par les clients.
Dans les faits, l’attestation est demandée avant de signer : un promoteur, un lotisseur ou un syndicat d’assainissement ne confie pas une mission sans elle. Et comme la décennale couvre les chantiers ouverts pendant la validité du contrat, un contrat souscrit après coup ne couvre pas un chantier déjà démarré. Le bon réflexe : lancer la recherche d’assurance en même temps que l’immatriculation.
Pour une création, les assureurs étudient le dossier au cas par cas, surtout si vous annoncez des stations d’épuration, des digues ou des études de crue. Comptez plusieurs jours à quelques semaines entre la demande et l’attestation.
Votre attestation, avant votre première mission
Un courtier spécialisé des BET monte votre dossier de création et interroge les assureurs qui acceptent les jeunes structures.
- Réponse sous 24 h
- Gratuit et sans engagement
Le dossier que l’assureur va examiner
- 1 Votre parcours
CV, diplômes, années d’expérience en hydraulique urbaine, assainissement ou hydraulique fluviale, postes occupés.
- 2 Vos missions prévues
Études, maîtrise d’œuvre, AMO, dossiers loi sur l’eau, et la part de chiffre d’affaires de chacune.
- 3 Vos ouvrages
Bassins, réseaux, postes, stations, ANC, digues : en distinguant ceux soumis à l’obligation et les autres.
- 4 Votre prévisionnel
Chiffre d’affaires de la première année, types de clients (collectivités, promoteurs, industriels), zone d’intervention.
Un ingénieur qui justifie de plusieurs années d’expérience en bureau d’études ou en collectivité et qui démarre avec des missions d’eaux pluviales et de réseaux est un bon dossier. À l’inverse, annoncer d’emblée des digues ou des stations d’épuration sans références solides complique la recherche : mieux vaut démarrer sur un périmètre maîtrisé et l’élargir ensuite, en prévenant l’assureur.
Les pièges classiques de l’hydraulicien qui s’installe
- S’assurer trop tard
- Un chantier ouvert avant la prise d’effet du contrat n’est pas couvert en décennale.
- Déclarer « études hydrauliques »
- Un intitulé générique ne couvre pas forcément les stations, les digues ou les études de crue.
- Oublier les ouvrages hors obligation
- Réseaux publics et stations : sans extension, vous êtes votre propre assureur.
- Sous-estimer les plafonds
- Une seule inondation peut toucher plusieurs maisons : le plafond par sinistre doit suivre.
Une ingénieure quitte un grand bureau d’études et réalise, pour un ancien client lotisseur, le dimensionnement d’un bassin de rétention. Elle s’assure deux mois plus tard, une fois ses statuts déposés. Les terrassements avaient commencé entre-temps : quand le bassin déborde au premier orage, aucun contrat ne couvre ce chantier et l’agrandissement est réclamé sur ses fonds propres.
Quel budget d’assurance prévoir au démarrage ?
Pour un ingénieur hydraulicien indépendant qui conçoit des ouvrages, la RC Pro et la décennale réunies coûtent en général 2 000 à 4 500 € HT par an au démarrage. Un consultant qui ne fait que des études (crue, dossiers réglementaires) peut démarrer en RC Pro seule autour de 1 000 à 2 000 €. Intégrez ce budget dès votre prévisionnel, au même titre que vos logiciels de modélisation.
- Études seules
- ≈ 1 000 – 2 500 € HT par an (RC Pro)
- Études + ouvrages soumis
- ≈ 2 000 – 4 500 € HT par an (RC Pro + décennale)
- Stations, digues
- sur étude, selon références et plafonds
Questions fréquentes sur la création d’un BET hydraulique
Une micro-entreprise de BET hydraulique doit-elle avoir une décennale ?
Puis-je m’assurer sans expérience à mon compte ?
Combien de temps faut-il pour obtenir une attestation ?
Pour aller plus loin
Lancez votre BET hydraulique bien assuré
RC Pro et décennale adaptées à vos premières missions.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h