Sinistralité hydraulique
Les sinistres d’un BET hydraulique et qui les paie
Une erreur d’hydraulique se révèle au premier gros orage, à la première crue ou au premier contrôle des rejets. Et elle touche rarement votre seul client : riverains, commune, milieu naturel. Voici les sinistres qui reviennent dans les expertises, la garantie qui les prend en charge et les réflexes à avoir.
Un courtier spécialisé vous accompagne aussi en cas de sinistre — devis gratuit
- souvent les premières victimes
- Voisins
- d’exposition après réception
- 10 ans
- STEP, réseaux publics, digues
- Hors obligation
D’où viennent les sinistres d’un bureau d’études hydraulique ?
La plupart des sinistres hydrauliques naissent d’une hypothèse d’entrée erronée, bien plus que d’une erreur de formule.
- Pluie de projet
- Période de retour trop courte au regard du règlement local, intensité sous-estimée, bassin versant amont oublié.
- Sol et nappe
- Perméabilité supposée au lieu d’être mesurée, nappe haute ignorée : l’infiltration ne fonctionne pas.
- Charges et débits
- Raccordements futurs oubliés, eaux claires parasites, rejets industriels non pris en compte.
- Profil en long
- Réseaux existants non repérés, pentes trop faibles, contre-pentes imposées sur le chantier.
- Modélisation
- Coefficients de rugosité optimistes, ouvrages de franchissement absents du modèle, données topographiques anciennes.
Ces sinistres ont un point commun : ils coûtent rarement la seule réparation de l’ouvrage. Un bassin qui déborde, c’est aussi des maisons voisines à assécher ; une station surchargée, c’est une mise en demeure et des rejets dans la rivière ; une zone inondable sous-estimée, ce sont des acquéreurs qui se retournent contre le promoteur, qui se retourne contre vous. D’où l’importance des plafonds RC Pro et de la couverture des ouvrages hors obligation.
Quatre sinistres types, et la garantie qui joue
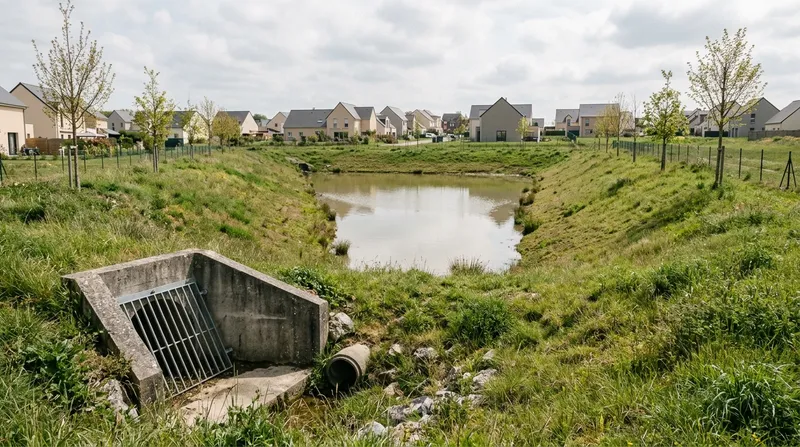
Pour un programme de quarante logements, le BET calcule le bassin avec la pluie de période de retour dix ans, alors que le zonage pluvial de la commune impose trente ans. Au premier orage violent, le bassin déborde et l’eau envahit les garages de trois maisons en contrebas. L’agrandissement du bassin relève de la décennale (ouvrage soumis) ; les dommages des voisins, de la RC Pro.
Le profil en long d’un réseau d’eaux usées ne tient pas compte d’une conduite existante. Sur le chantier, l’entreprise passe dessous et crée un point bas : dépôts, bouchons, puis refoulements dans les sous-sols. Le réseau dessert les logements de l’opération, il est accessoire d’un ouvrage soumis : décennale du BET et de l’entreprise, à parts fixées par l’expert.
Lors de l’extension d’une station communale, la charge d’une future zone d’activités est oubliée. Deux ans après la mise en service, les niveaux de rejet autorisés sont dépassés : le préfet met la collectivité en demeure. La station est un ouvrage de traitement d’effluents, exclu de l’obligation d’assurance : c’est l’extension aux ouvrages hors obligation du contrat qui paie la reprise, et la RC Pro les frais d’études.
Une étude hydraulique classe un terrain hors de la zone inondable ; le modèle ignorait un pont qui fait remonter le niveau d’eau en amont. Les maisons construites sont inondées l’année suivante. Aucun ouvrage du BET n’est en cause : c’est une erreur d’étude, réglée en RC Pro, avec un préjudice qui peut atteindre plusieurs centaines de milliers d’euros.
Un sinistre se joue le jour où vous signez le contrat
Ouvrages déclarés, plafonds, extension hors obligation : faites vérifier votre couverture avant le chantier, pas après la réclamation.
- Ouvrages déclarés un par un
- Réponse sous 24 h
RC Pro, décennale ou extension : quelle garantie prend en charge ?
| Situation | Moment | Garantie mobilisée |
|---|---|---|
| Erreur de calcul découverte pendant les travaux | Avant réception | RC Pro |
| Bassin ou réseau d’une résidence qui ne remplit plus sa fonction | Après réception, < 10 ans | Décennale |
| Station d’épuration, réseau public, digue défaillants | Après réception | Extension hors obligation (si prévue) |
| Maisons voisines inondées | À tout moment | RC Pro (tiers) |
| Dossier loi sur l’eau refusé, chantier retardé | Pendant le projet | RC Pro (immatériels) |
Principes généraux : l’analyse exacte dépend du contrat et des conclusions de l’expertise.
Que faire quand un sinistre survient ?
- 1 Déclarez sans attendre
Dès la première réclamation ou convocation à une expertise, prévenez votre assureur dans le délai du contrat, même si vous estimez ne pas être en cause.
- 2 Ne reconnaissez aucune responsabilité
Aucune promesse d’indemnisation ni étude reprise gratuitement sans accord de l’assureur : elle pourrait vous être opposée.
- 3 Rassemblez votre dossier
Notes de calcul, hypothèses de pluie, données de sol, modèles hydrauliques, plans indicés, comptes rendus de chantier et échanges écrits.
- 4 Participez à l’expertise
Votre connaissance du modèle et des hypothèses est décisive pour répartir les responsabilités entre concepteur, entreprise et exploitant.
Archivez les données sources de chaque étude : pluviométrie retenue, levés topographiques, essais de perméabilité, règlement local en vigueur à la date de l’étude. Dix ans plus tard, ce sont elles qui permettent de démontrer que votre hypothèse était conforme, ou qu’une donnée vous a été transmise fausse.
Questions fréquentes sur les sinistres des BET hydrauliques
Quel est le sinistre le plus fréquent pour un BET hydraulique ?
Qui paie les dommages des voisins inondés ?
Ma décennale couvre-t-elle une station d’épuration ?
Combien de temps après la réception puis-je être mis en cause ?
Pour aller plus loin
Soyez couvert le jour où un sinistre survient
RC Pro et décennale adaptées à vos missions, avec un courtier qui connaît les BET.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h